Dyme: Huishoudboekje & Budget

- 1.21K Recensies
- 4,1
- Downloads
- 500.000+
 Analyse door Mobxio
Wie grip op zijn geld wil krijgen, begint vaak met goede bedoelingen en eindigt met losse aantekeningen, vergeten abonnementen en een bankapp die vooral laat zien wat al is uitgegeven. Dyme: Huishoudboekje & Budget richt zich op precies dat dagelijkse probleem: uitgaven, vaste lasten en abonnementen overzichtelijker maken, zodat besparen niet alleen een voornemen blijft. Ik vind die insteek aantrekkelijk, want een huishoudboekje is pas nuttig als je het er ook bij pakt wanneer je een gewone aankoop doet of je maandelijkse kosten naloopt.
Dyme is een gratis financiële app van Dyme B.V. De app is al langer beschikbaar, met een releasedatum van 25 oktober 2018, en de huidige versie is 17.0.2. De winkelvermelding laat een gemiddelde beoordeling van 4,1 zien, gebaseerd op ongeveer 4,9 duizend beoordelingen; er zijn daarnaast rond de 1,2 duizend geschreven reviews en meer dan 500 duizend installaties. Dat wijst op een gevestigde app met een behoorlijke gebruikersbasis, maar zulke aantallen vertellen niet vanzelf of de aanpak bij jouw manier van budgetteren past. Daarvoor is vooral van belang hoeveel overzicht je zoekt en hoeveel werk je zelf wilt doen.
Wat je gratis krijgt en waar de waarde zit
Ik zou de gratis toegang vooral zien als een kans om te testen of Dyme past bij jouw manier van geld bijhouden, niet als bewijs dat iedere mogelijkheid kosteloos is. De waarde zit voor mij in het combineren van dagelijkse uitgaven met terugkerende kosten: dat kan helpen om een realistischer beeld van je maand te krijgen. De volgende sectie kijkt naar wat die aanpak oplevert in de praktijk, en naar de aandacht die je er zelf in moet steken.
Een financiële routine in plaats van een losse rekensom
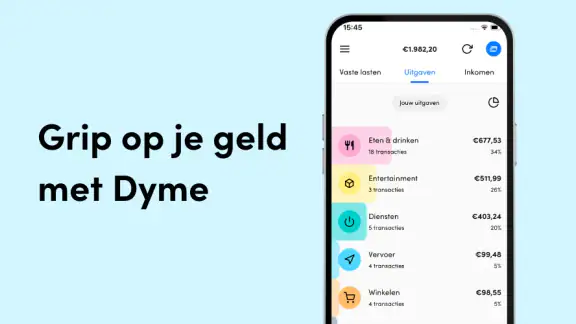
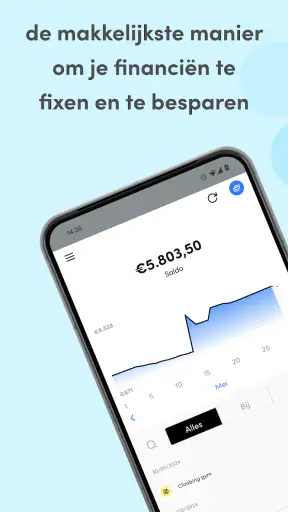
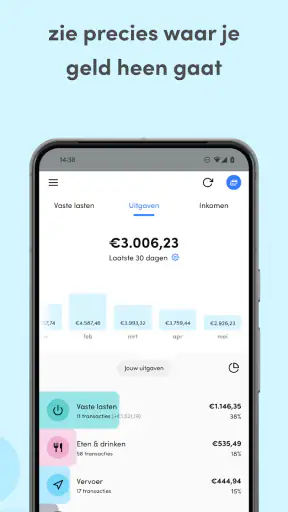
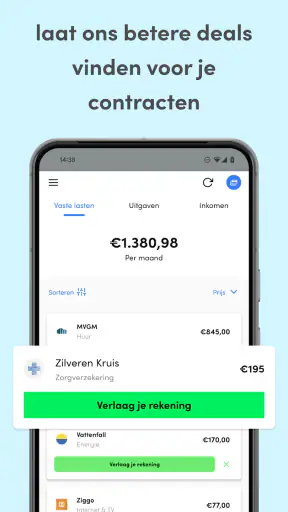
De kern van Dyme is niet simpelweg een lijstje met bedragen, maar een manier om verschillende soorten huishoudgeld naast elkaar te bekijken. Een kasboek helpt je dagelijkse uitgaven te volgen; vaste lasten en abonnementen vragen juist om periodieke controle. Door die onderwerpen binnen één financiële app te benaderen, kun je beter zien of een maandelijkse begroting realistisch is. Dat is nuttiger dan alleen aan het einde van de maand constateren dat er minder over is dan je dacht.
De prijs is een concreet voordeel: Dyme is gratis te downloaden. Ik zou dat vooral zien als een laagdrempelige manier om te ontdekken of digitaal budgetteren bij je past, niet als een belofte dat iedere denkbare mogelijkheid kosteloos is. De gratis prijs zegt namelijk iets over toegang, maar op zichzelf niet over eventuele verschillen tussen onderdelen of voorwaarden. Voor een eerlijke vergelijking houd ik die twee zaken uit elkaar: je kunt zonder aankoopprijs beginnen, terwijl je voor je keuze nog steeds moet nagaan welke mogelijkheden voor jouw gebruik beschikbaar zijn.
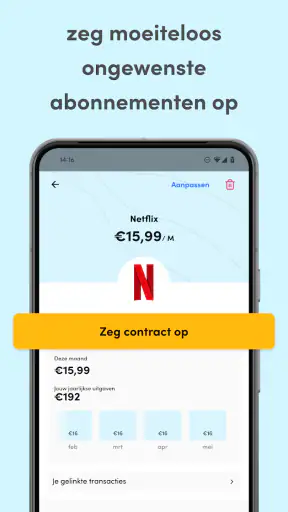
De praktische waarde zit in het omzetten van inzicht naar een kleine handeling. Als je merkt dat meerdere vaste betalingen op verschillende momenten van de maand vallen, kun je die als terugkerende druk op je budget gaan behandelen in plaats van als verrassingen. En als een abonnement nauwelijks wordt gebruikt, is het nuttig om het niet alleen als een regel in een overzicht te zien, maar als aanleiding om te beslissen of je het wilt houden. Dyme kan zo een vast moment voor geldzaken ondersteunen, al blijft de beslissing om iets aan te passen natuurlijk bij jou.
Zo haal je meer uit een huishoudboekje
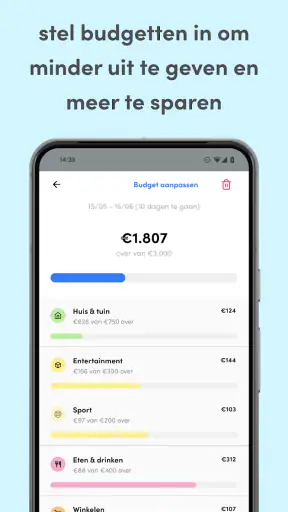
Mijn advies is om niet meteen te proberen elke aankoop perfect te rubriceren. Begin met een korte, gerichte controle: kijk eerst naar de vaste lasten en terugkerende diensten, en bepaal daarna welke dagelijkse uitgaven je echt wilt volgen. Die volgorde voorkomt dat je veel tijd kwijt bent aan kleine bedragen voordat je de grotere terugkerende posten begrijpt. Zodra je weet waar de vaste basis van je maand naartoe gaat, wordt het makkelijker om een haalbare grens te bepalen voor bijvoorbeeld boodschappen of vrije tijd.
Een minder voor de hand liggend gebruik is de app inzetten als voorbereiding op een gesprek thuis. In plaats van vaag te zeggen dat alles duurder lijkt, kun je samen terugkijken naar de terugkerende verplichtingen en bepalen welke kosten prioriteit hebben. Dat vraagt wel om gezamenlijke afspraken: wie houdt de gegevens bij, hoe vaak kijk je ernaar en welke uitgaven wil je samen beoordelen? Een huishoudboekje lost verschil van inzicht niet op, maar kan het gesprek concreter maken.
Een tweede nuttige werkwijze is om een vast, kort controlemoment te kiezen, bijvoorbeeld wanneer je toch al je maandelijkse administratie doet. Controleer dan niet alleen het totaal, maar stel per terugkerende post één vraag: gebruik ik dit nog, en past het nog bij mijn huidige budget? Zo voorkom je dat een overzicht verandert in een passieve verzameling bedragen. Het voordeel van een terugkerend ritueel is dat je veranderingen eerder opmerkt; het nadeel is dat je er zelf consequent tijd voor moet reserveren.
Waar de aanpak minder goed past
Een app kan overzicht bieden, maar maakt geldbeheer niet automatisch moeiteloos. Wie liever niets handmatig bijhoudt, kan teleurgesteld raken als het eigen gebruik alsnog discipline vraagt. Ook is een overzicht alleen betrouwbaar wanneer je begrijpt welke posten erin staan en welke niet. Ik zou daarom in het begin bedragen controleren aan de hand van je eigen bankgegevens of bonnetjes, zodat je niet blind op een samenvatting vertrouwt. Gebruik Dyme als hulpmiddel bij je oordeel, niet als vervanging van je eigen controle.
Er is ook een verschil tussen huishoudelijk budgetteren en volledige financiële planning. Als je vooral wilt weten hoeveel ruimte je deze week hebt, kan een eenvoudig kasboek voldoende zijn. Als je juist ingewikkelde doelen, meerdere rekeningen of gedetailleerde rapportages nodig hebt, moet je nagaan of deze app aansluit bij die werkwijze voordat je je administratie er volledig op laat steunen. Ik zou Dyme niet kiezen op basis van de naam alleen: een app voor vaste lasten en abonnementen is niet automatisch de beste plek voor iedere financiële taak.
Een andere afweging is hoeveel detail je prettig vindt. Sommige mensen krijgen rust van elke aankoop registreren; anderen ervaren dat als een tweede baan en stoppen na korte tijd. Als je bij die laatste groep hoort, houd je aanpak bewust eenvoudig: begin met de terugkerende uitgaven en een paar categorieën die voor jou verschil maken. Dat is vaak bruikbaarder dan een ambitieus systeem dat je na een week niet meer opent. De app helpt pas wanneer de routine bij je dagelijks leven past.
Voor wie Dyme waarschijnlijk de moeite waard is
Ik zie de meeste waarde voor mensen die wel willen besparen, maar niet precies weten waar ze moeten beginnen. Vooral als vaste lasten en kleine terugkerende abonnementen door elkaar lopen, kan het prettig zijn die posten regelmatig onder de loep te nemen. Ook voor huishoudens die hun maandbudget samen willen bespreken, biedt een gedeeld financieel overzicht een nuttig vertrekpunt, zolang iedereen dezelfde afspraken volgt en bedragen controleert.
Een herkenbaar scenario: na een paar weken lijkt er genoeg ruimte voor een etentje, maar aan het einde van de maand vallen verschillende automatische betalingen vrijwel tegelijk. Met een kasboek en een bewuste controle van vaste lasten kun je eerder zien dat het vrije bedrag kleiner is dan het banksaldo doet vermoeden. Dat verandert de beslissing vóór de uitgave, niet achteraf. Juist die timing maakt budgetteren praktisch: je hoeft niet elke aankoop af te wijzen, maar kunt kiezen op basis van een vollediger beeld.
Dyme is minder geschikt als je uitsluitend een eenvoudige balans in je bankapp nodig hebt en nooit terugkijkt naar abonnementen of uitgavenpatronen. Ook wie liever met papier, een spreadsheet of een eigen notitie werkt, hoeft niet te veranderen van methode als die al goed functioneert. Een spreadsheet geeft bijvoorbeeld meer vrijheid om zelf berekeningen en categorieën te ontwerpen, maar vraagt meer onderhoud. Een bankapp is vaak sneller voor het bekijken van een saldo, terwijl een aparte huishoudboekjesaanpak juist uitnodigt om uitgaven en vaste verplichtingen bewuster te ordenen.
Praktische keuze en eindoordeel
De app valt onder financiën en heeft PEGI 3 als leeftijdsclassificatie. Dat is nuttige context voor wie een financiële app op een toestel bekijkt, maar zegt niet dat jonge kinderen zelfstandig met geldzaken moeten werken. De huidige versie is 17.0.2 en de minimale Android-versie is 7.0; controleer voor installatie op je eigen toestel of je besturingssysteem aan die eis voldoet. Die technische ondergrens is vooral relevant wanneer je een ouder toestel gebruikt.
Mijn oordeel is positief voor wie een laagdrempelige start zoekt met het bijhouden van huishoudelijke uitgaven, vaste lasten en abonnementen. De gratis download verlaagt de drempel om de aanpak uit te proberen, en de combinatie van dagelijkse uitgaven met terugkerende kosten sluit aan op een herkenbare behoefte. Tegelijk zou ik de app niet behandelen als een automatische oplossing voor besparen: je moet zelf controleren of het overzicht klopt, terugkerende posten beoordelen en een routine volhouden.
Als je vooral grip wilt krijgen op waar je maandelijkse geld naartoe gaat, zou ik Dyme proberen en beginnen met de terugkerende kosten. Als je al tevreden bent met je bankapp of een eigen spreadsheet, vergelijk dan eerst hoeveel extra aandacht de aparte werkwijze je werkelijk oplevert. Voor mij is de doorslaggevende vraag niet hoeveel functies een budgetapp belooft, maar of ik er regelmatig een betere keuze door maak. Op die maatstaf heeft Dyme een duidelijke rol: een praktische begeleider voor bewuster huishoudbudgetteren, met de kanttekening dat het resultaat afhangt van hoe consequent je ermee werkt.
Veelgestelde vragen over Dyme: Huishoudboekje & Budget
Wat kun je met Dyme: Huishoudboekje & Budget doen?
Dyme is bedoeld om je meer grip te geven op je persoonlijke financiën. Je kunt je inkomsten en uitgaven bekijken, je budget volgen en terugkerende betalingen, zoals abonnementen, in kaart brengen. Zo zie je beter waar je geld naartoe gaat en kun je makkelijker beslissen waarop je wilt besparen. Welke functies beschikbaar zijn, kan afhangen van de gekozen versie en de koppelingen die je instelt.
Is Dyme gratis te gebruiken?
Dyme kan gratis te downloaden zijn, maar dat betekent niet automatisch dat alle functies kosteloos beschikbaar zijn. Sommige mogelijkheden kunnen achter een betaald abonnement of een upgrade zitten; controleer daarom de actuele prijsinformatie in de app of in de App Store of Google Play voordat je je aanmeldt. Let ook op eventuele proefperiodes, verlengingsvoorwaarden en hoe je een abonnement opzegt.
Moet ik mijn bankrekening aan Dyme koppelen?
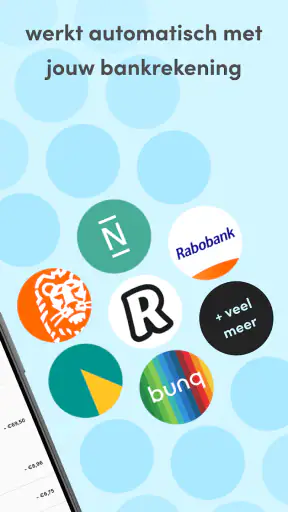
Een bankkoppeling kan het makkelijker maken om transacties en uitgaven automatisch bij te houden, maar controleer eerst welke banken worden ondersteund en welke gegevens worden gedeeld. Lees de privacy- en beveiligingsinformatie van Dyme en de voorwaarden van de gebruikte koppeldienst. Wil je geen bankrekening koppelen, kijk dan of de functies die jij nodig hebt ook zonder automatische synchronisatie beschikbaar zijn.
Is Dyme veilig voor mijn financiële gegevens?
Omdat Dyme met persoonlijke financiële informatie kan werken, is het verstandig vóór gebruik de privacyverklaring en beveiligingsuitleg te lezen. Controleer welke gegevens worden verwerkt, met welke partijen informatie wordt gedeeld en hoe je toestemming kunt intrekken. Gebruik daarnaast een sterk wachtwoord en beveilig je telefoon met een toegangscode of biometrische vergrendeling. Geen enkele app kan absolute veiligheid garanderen.
Voor wie is Dyme: Huishoudboekje & Budget geschikt?
Dyme kan handig zijn voor mensen die hun uitgaven overzichtelijk willen volgen, terugkerende kosten willen herkennen of bewuster een budget willen plannen. De app vervangt geen financieel adviseur en een overzicht is alleen nuttig als transacties en categorieën voldoende kloppen. Controleer daarom regelmatig de gegevens en kijk of de functies, bankondersteuning en eventuele kosten passen bij jouw situatie.
De beste onderdelen van Dyme: Huishoudboekje & Budget
Aandachtspunten bij Dyme: Huishoudboekje & Budget